LUNARTULIP ALPHAMAP / 研究笔记 #001
增量网络检验
技术图谱可以组织投资标的。更难的问题是:图中的连接能否改善未来收益排序?
这轮 AlphaMap 实验得到一个明确结论:语义亲近度可以测量,但现有证据还没有证明它能增加收益预测能力。我们沿 AI 产业链重建了公司—技术网络,把它转换成股票信号,在 2025—2026 年反复检验。加进常见的市场类和披露类控制变量之后,原始的邻居收益关系基本消失了。
这是一次完整的图因子实验。它从公司—概念关联开始,经过二部图投影和中心性计算,最后落在横截面检验和组合核算上。现有证据不足以确立可预测的网络 alpha。
先把图建起来,再问它多贡献了什么
冻结后的样本覆盖存储、算力、网络、电力与数据中心、云与模型、应用这六层。网络用的是带日期的 SEC 披露中的 70 个技术概念。公司通过共享概念相连,越常见的概念在两两连接上拿到的权重越低。所以它把六层里的公司连成一张网,而没有把每一层当成彼此独立的篮子。
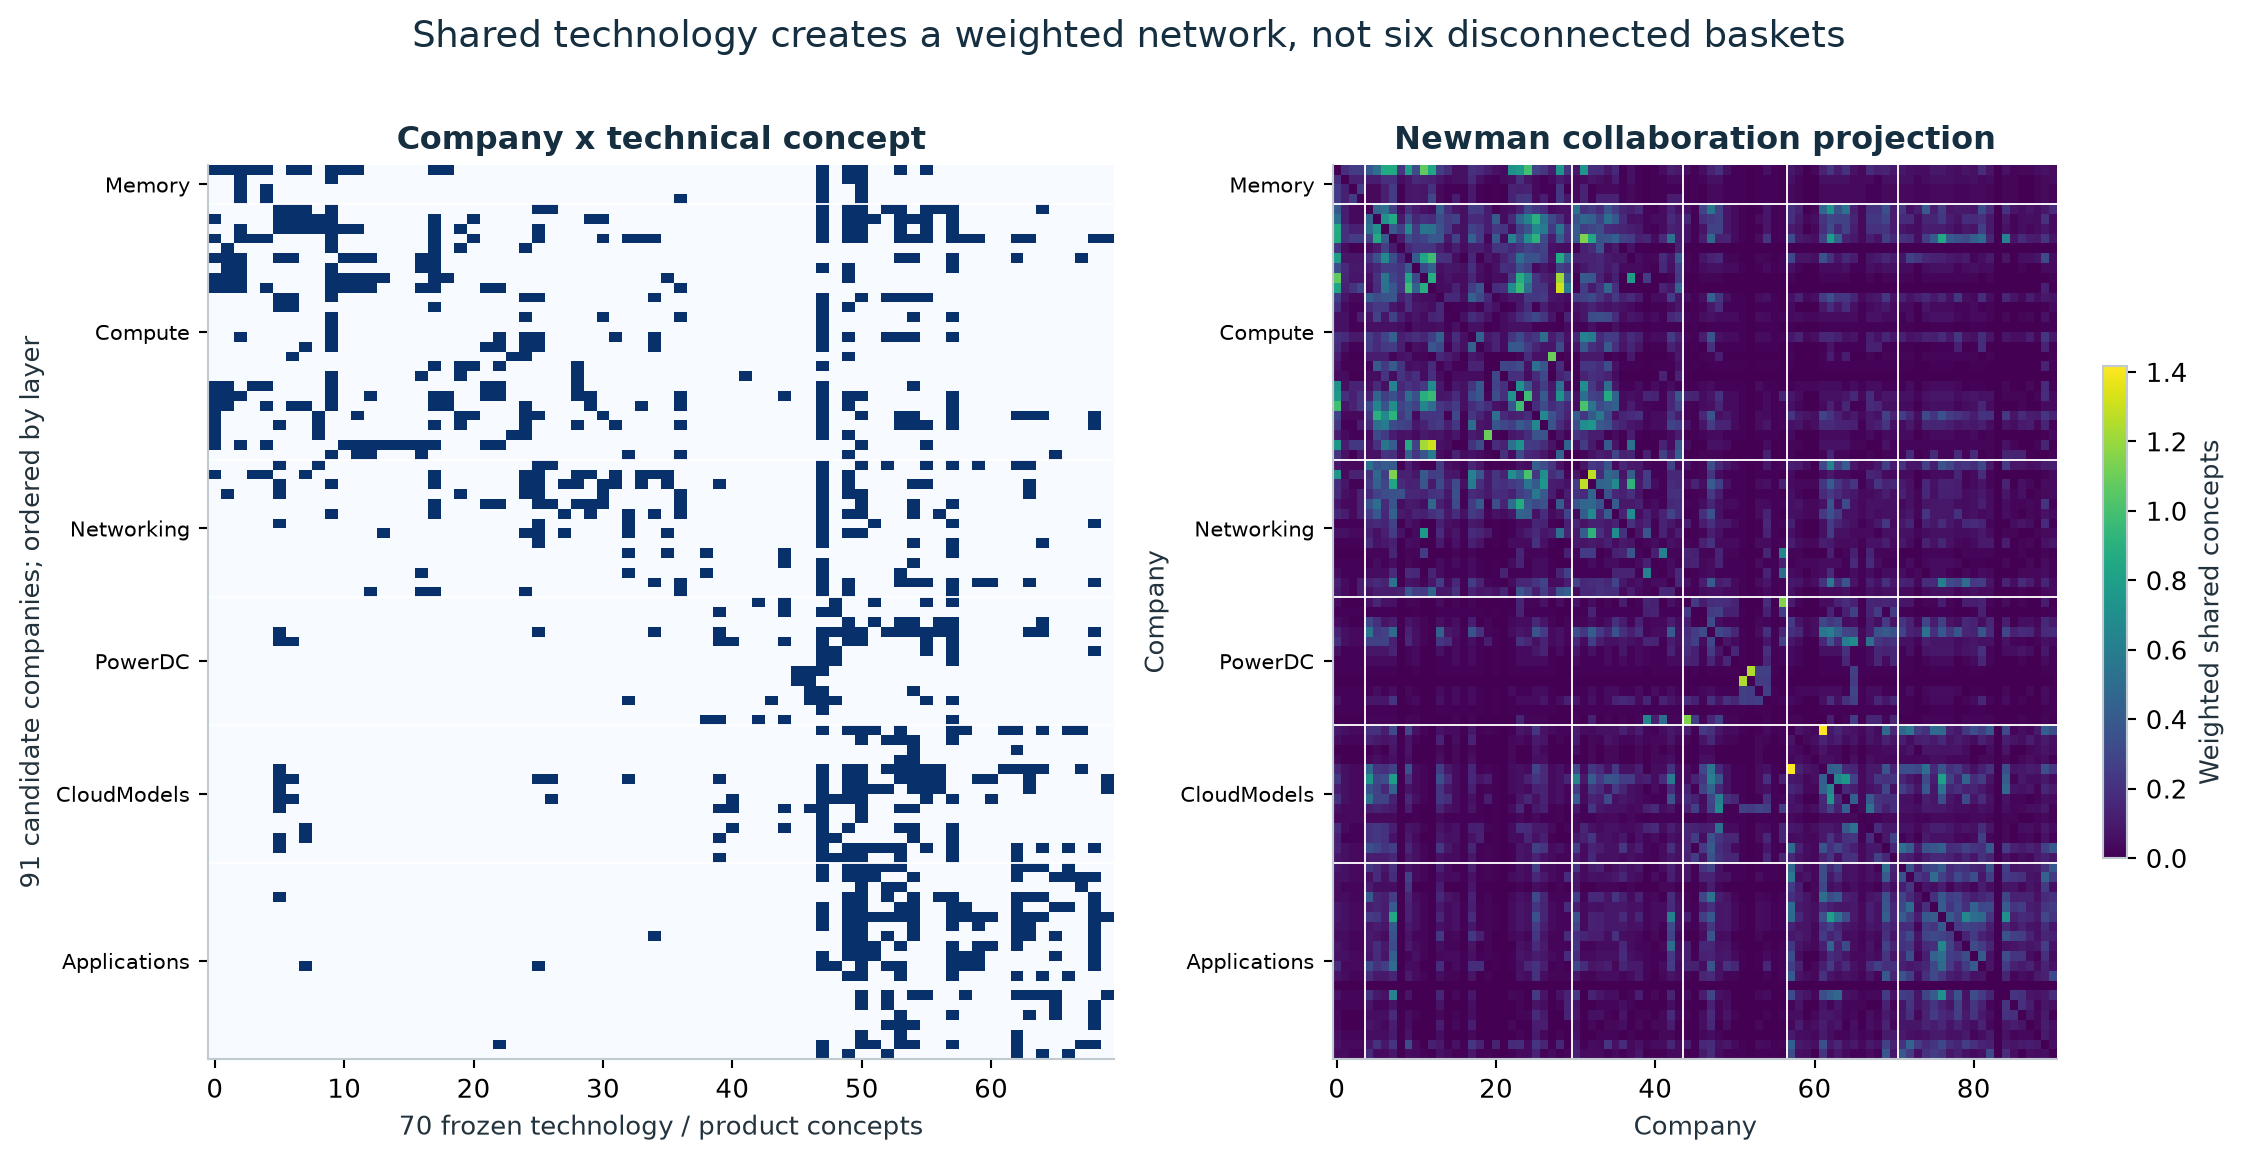
投影里藏着一个说明问题的恒等式:一家公司的加权连接强度,等于它与其他公司共享的概念数量。广度可以冒充中心性。所以我们把概念广度和披露长度也纳入控制,连同所属层、动量、beta、波动率、流动性,以及可获得的带日期市值代理变量。
从 0.078 到 0.007
主信号取邻居近期收益的均值,扣掉上面这些控制变量,再去预测目标公司未来 21 个交易日的收益排名。它的周度 Rank IC 均值从控制前的 0.078 掉到控制后的 0.007。控制后的 95% 区间是 −0.040 到 +0.055。即便是未控制的那个估计,精度也不高。方向预先固定的六个图信号,在主期限的多重检验校正下没有一个存活。
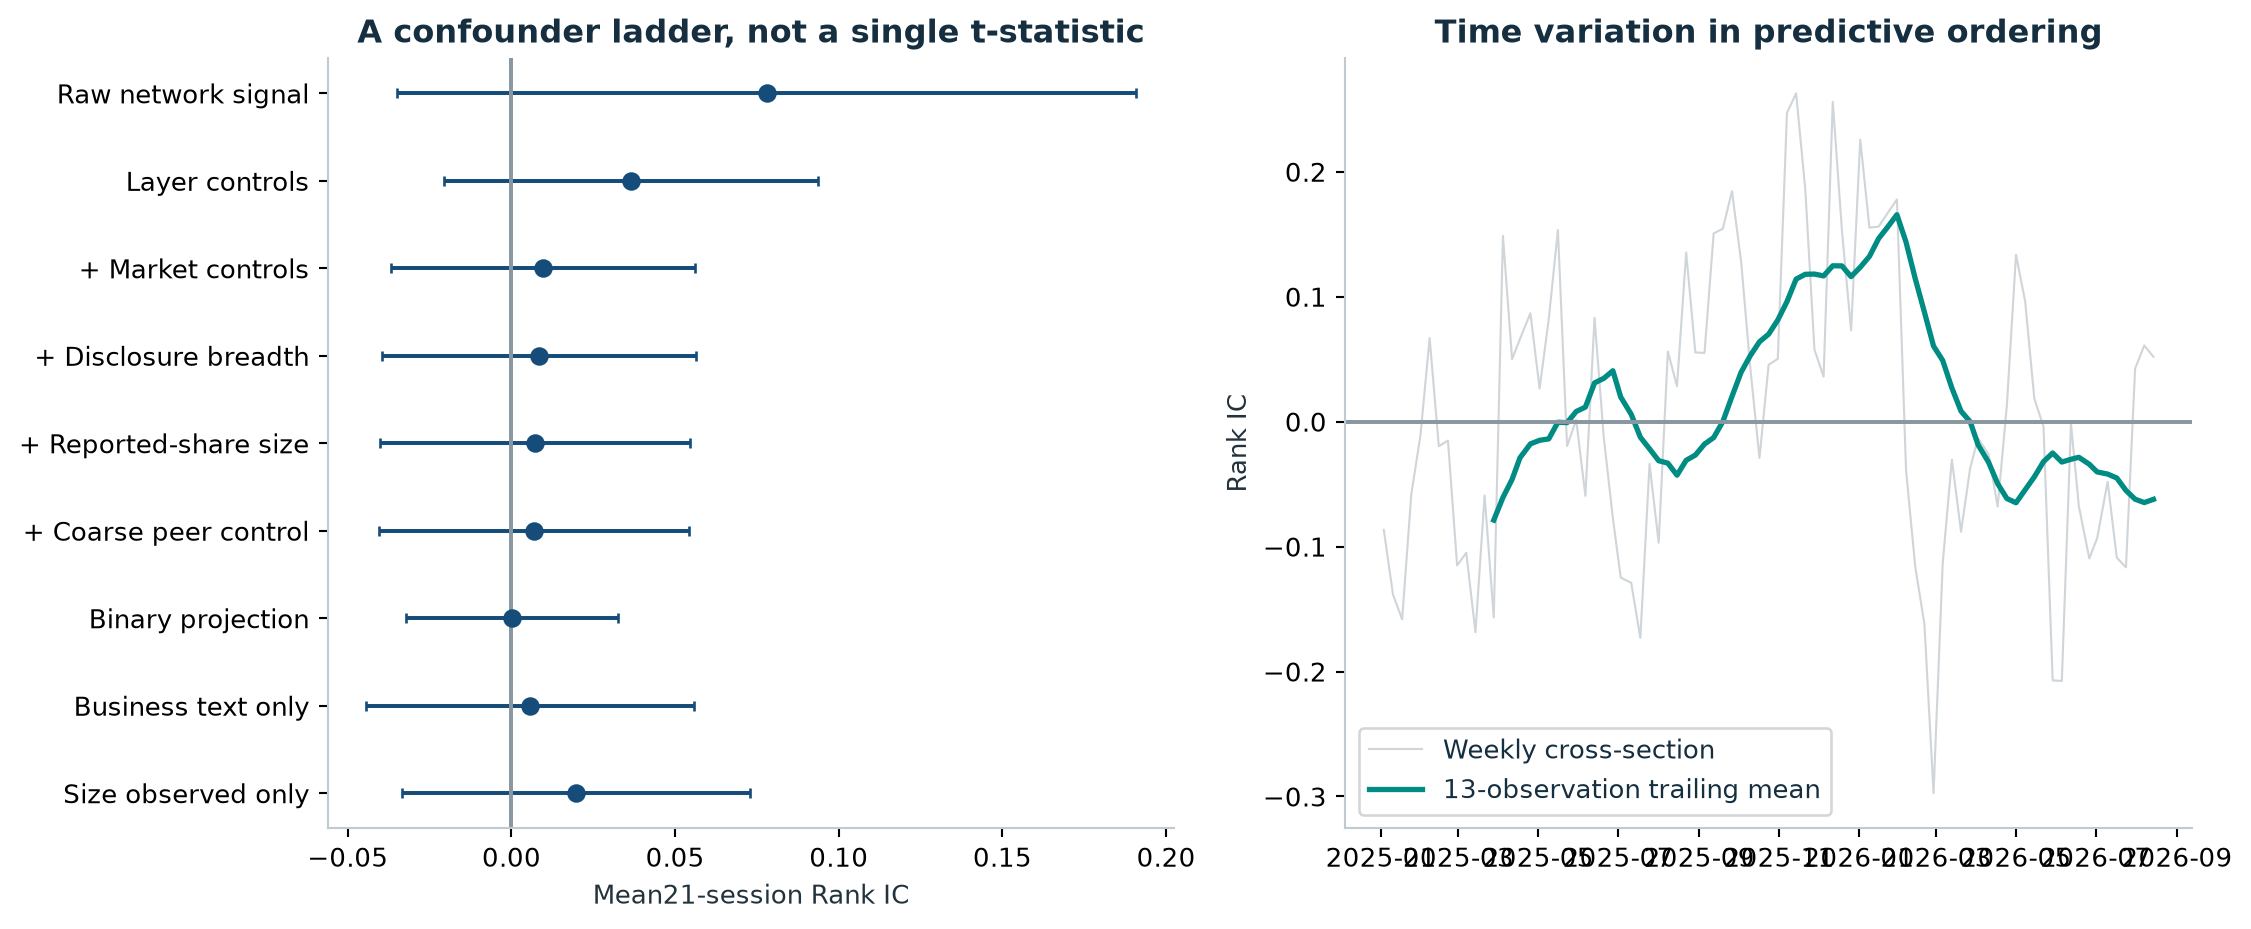
我们还检验了残差 Katz、中心性变化、中介性,以及与动量的交互。月度特征回归、因子风险回归、替换预测期限和来源范围敏感性分析,在这个样本里都没有确立可预测的溢价。没有任何信号的方向是在看过收益之后被翻转的。
组合构建也算实验的一部分
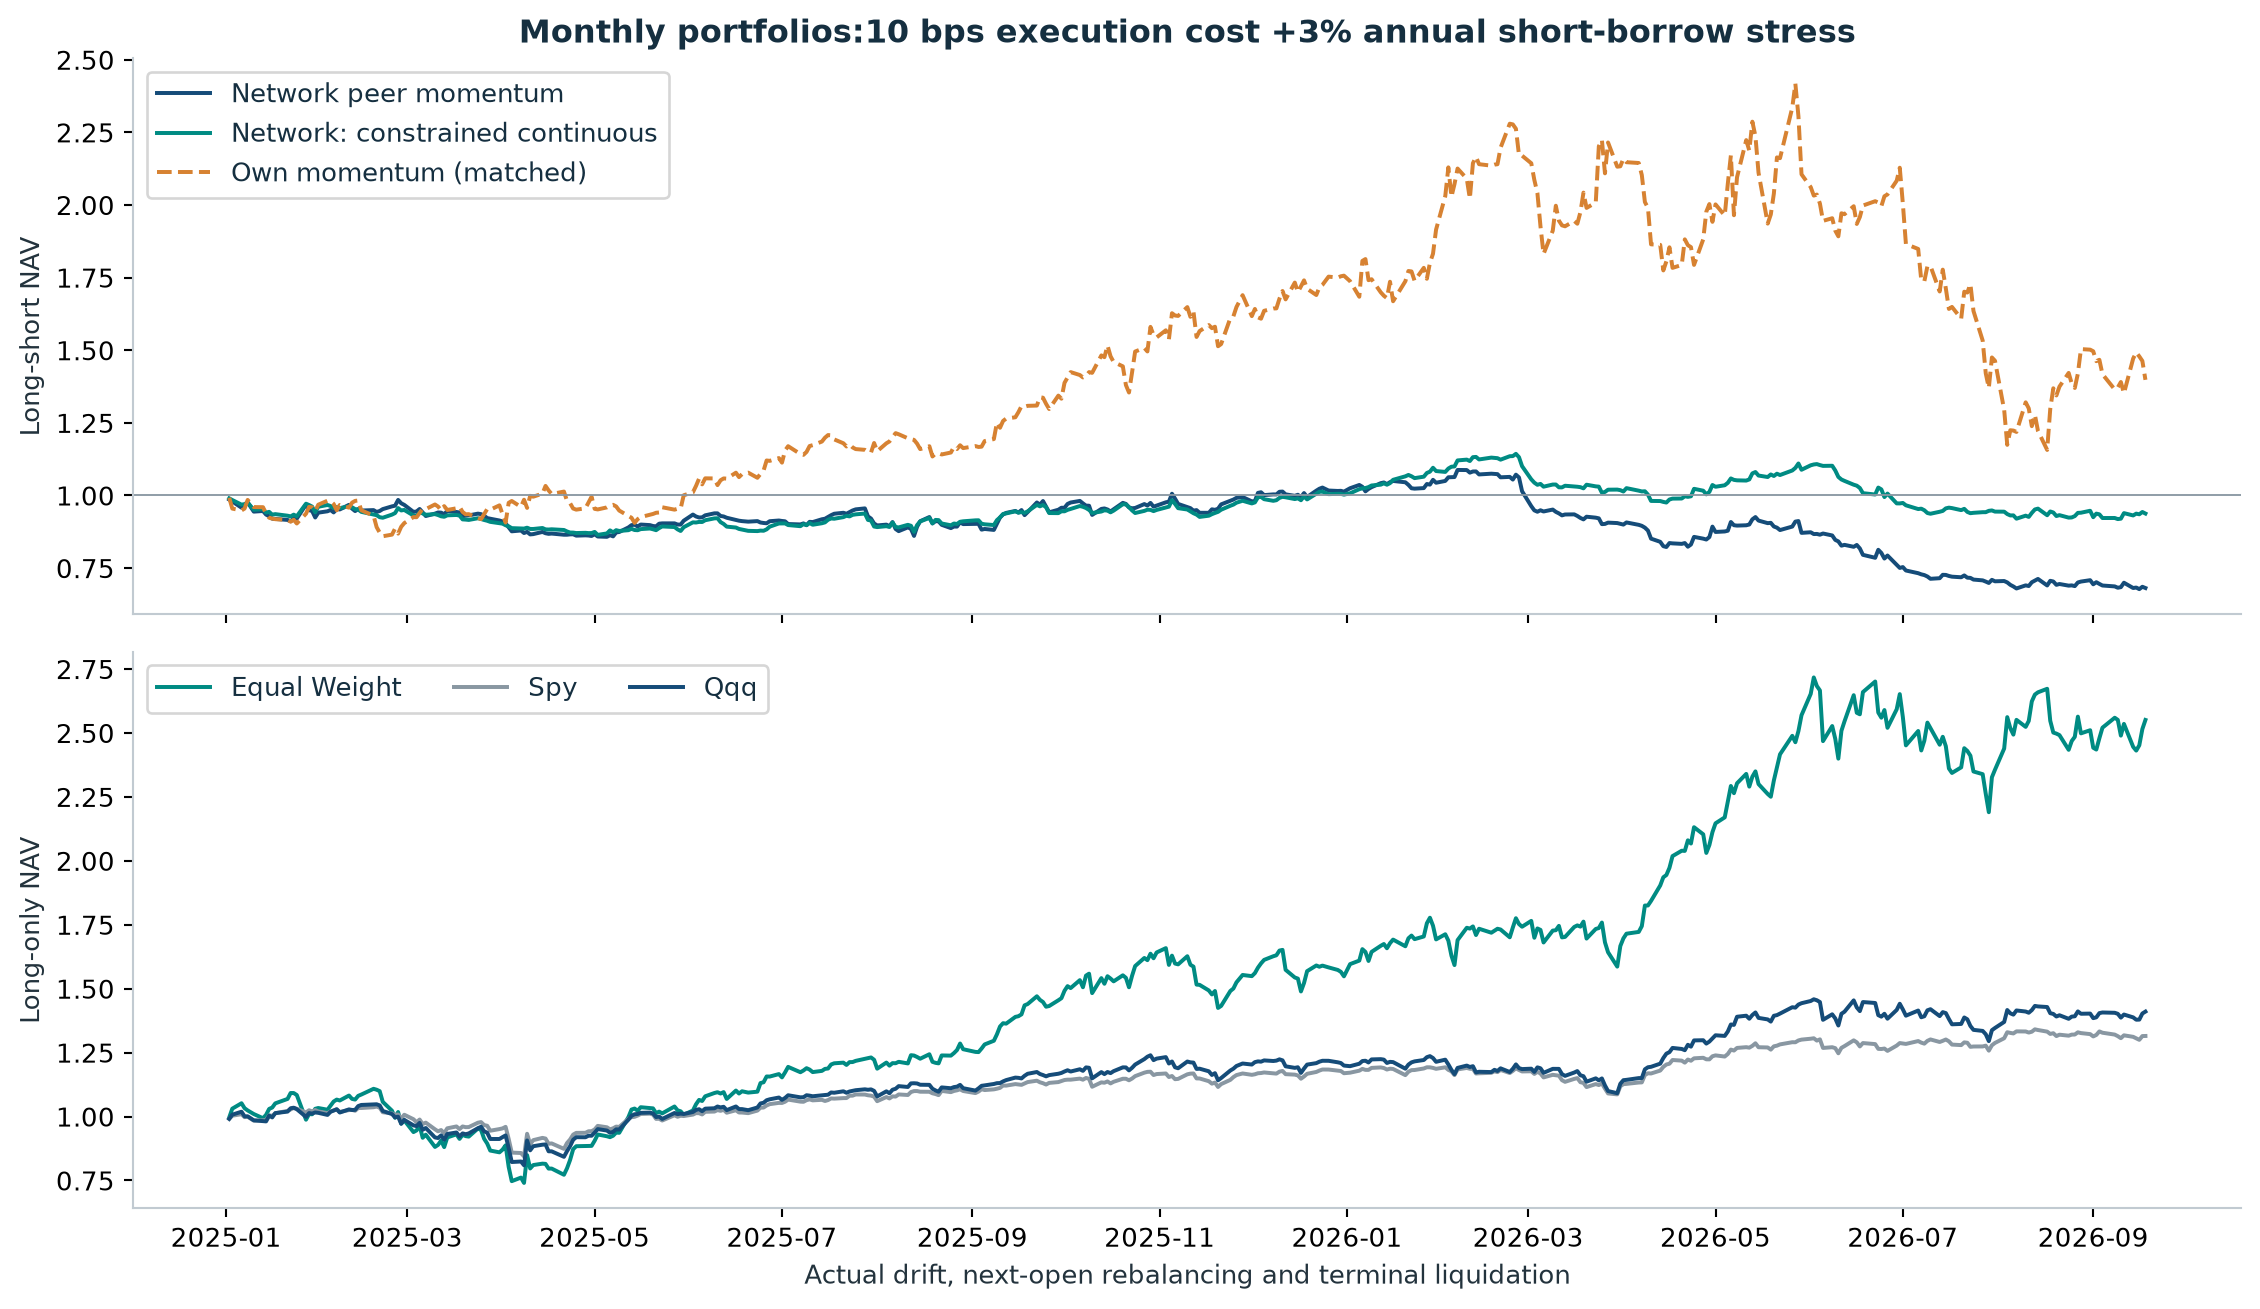
尾部组合和中性化打分不是同一回事。按每美元成交 10 个基点的成本、年化 3% 的做空融券压力测算,主信号的五分位多空组合收益为 −31.9%。换成带集中度上限、并在调仓时把控制变量中性化的连续权重组合,收益为 −6.2%。两个结果都是负的。两者的差距说明,评估图因子要看持仓、成本和暴露,光有一个排序相关性不够。
下一张图要怎么建,经济含义才更站得住?
语义连接只说明两家公司谈到了相关技术。传导通道得说出更多东西:谁在买,谁在供,产能卡在哪里,状态发生了什么变化,证据在什么时候才可被知晓,以及哪一只证券承接了这个影响。下一步的检验应该沿着这些被识别出来的连接,传播带日期、经济符号明确的冲击,再拿结果和披露亲近度这个基准比一比。
这是一条可被否证的研究路线。本研究里并没有藏着一个已经成立的正面结果。更丰富的图,要靠增量预测能力来换取它的复杂度。
限制条件跟着结论一起走
这 91 家公司的名单是带着事后视角选出来的,其中 90 家有可用价格。历史文档的发布时间、实际获取时间和重建时间分开记录。这是一次历史重建,既不是原生前瞻的记录,也不能算免于生存偏差。年度披露更新很慢,来源语义仍不完美,市场价格用的是当前版本。
我们预设的保度数零模型还暴露出一个支撑集约束:199 个重连面板里,只有 95 个保留了全部必需的检验日期。这些共同支撑下的抽样只能作描述性解读,原定的 p 值不予报告。整体排名稳定,同样不保证组合尾部稳定。
这项研究的贡献是一个增量网络基准:带日期的图输入、写明的混淆变量、反复做的预测检验,还有透明公开的负结果。下一次做经济状态实验的人,因此有了一个需要超过的标准。
作者 ORCID:0009-0000-4821-8007。本研究以 v2.0 发表,DOI:10.5281/zenodo.22862923。Zenodo 成果包采用 CC BY-NC 4.0;网站与数据库的使用条款另行列示。早期粗粒度投影研究现显示为 AlphaMap 研究笔记 #000,原 DOI 仍为 10.5281/zenodo.22846355。